对打算在泰国长期工作、读书、养老或旅居的外国人来说,本地个人银行账户几乎是日常生活的必需品——交房租、水电网费扣款、绑定本地二维码支付,或是向泰国移民局提交续签所需的资金存款证明,都绕不开本地泰铢储蓄账户。不过,截至2026年11月核实,泰国各大商业银行面向外籍人士的开户审查已明显收紧。过去部分网点允许持旅游签证或免签入境者尝试开户的宽松做法,如今在主流银行已被严格限制甚至叫停。
这种变化并非单家银行的临时决定,而是源于泰国监管层持续推进的反洗钱与反电信诈骗治理。泰国反洗钱办公室(AMLO)与泰国央行(Bank of Thailand)联合要求所有金融机构严格执行“了解你的客户”(KYC)与强化尽职调查(EDD),并对高风险群体及“钱骡账户”(mule accounts)实施跨机构数据库核查。对普通申请人而言,能否顺利开户,核心取决于两件事:你所持有的真实居留身份是否符合银行规定,以及能否在分行柜台提供完整、可交叉印证的住址与身份文件。
一、身份分水岭:长期居留签证与短期游客的区别
在泰国办理个人储蓄账户,银行柜员首先核查的是护照上的有效签证与入境停留许可(Permission to Stay)。目前泰国商业银行在实践上将外籍申请人明确区分为两类,两者的开户资格截然不同:
- 非移民类长期居留签证(Non-Immigrant Visas)及特定长期许可:包括受雇工作的 Non-Immigrant B(通常需配合泰国劳工部签发的工作证 Work Permit)、退休或依亲的 Non-Immigrant O / O-A / O-X、在泰国正规院校就读的 Non-Immigrant ED,以及由泰国投资促进委员会(BOI)审核签发的长期居留签证(LTR Visa)和泰国尊荣卡(Thailand Privilege)对应的长期居留类别。这类签证具备明确的在泰居留目的与长期住址依托,是各家银行接受个人本地储蓄账户开户的主力对象。
- 短期入境与旅游性质签证:包括免签入境(Visa Exemption)、落地签(Visa on Arrival)、普通旅游签(Tourist Visa),以及近年来推出的目的地泰国签证(DTV,Destination Thailand Visa)。需要特别注意的是,游客仅凭护照无法保证在泰国开立普通银行账户。据《曼谷邮报》(Bangkok Post)2025年5月报道,泰国资产规模最大的盘谷银行(Bangkok Bank)已自2025年1月起停止为外国游客开立新存款账户,且 DTV 签证因在银行合规体系中被归类为旅游性质,同样不予开立普通本地储蓄账户。开泰银行(KASIKORNBANK)官网外籍客户指南(2026年11月核实)也明文写明,持旅游签证、落地签或免签入境者不允许开立储蓄及定期存款账户。
因此,如果只是短期观光或持旅游类签证停留,更现实的做法是使用本国国际卡、多币种借记卡或合规电子钱包处理消费,不要轻信所谓“包开户”“免签证代办”或买卖他人账户的渠道——这类行为不仅违反泰国银行合规条款与反科技犯罪相关法令,还可能导致资金被冻结甚至触发法律风险。
二、主要商业银行的官方开户条件与账户差异
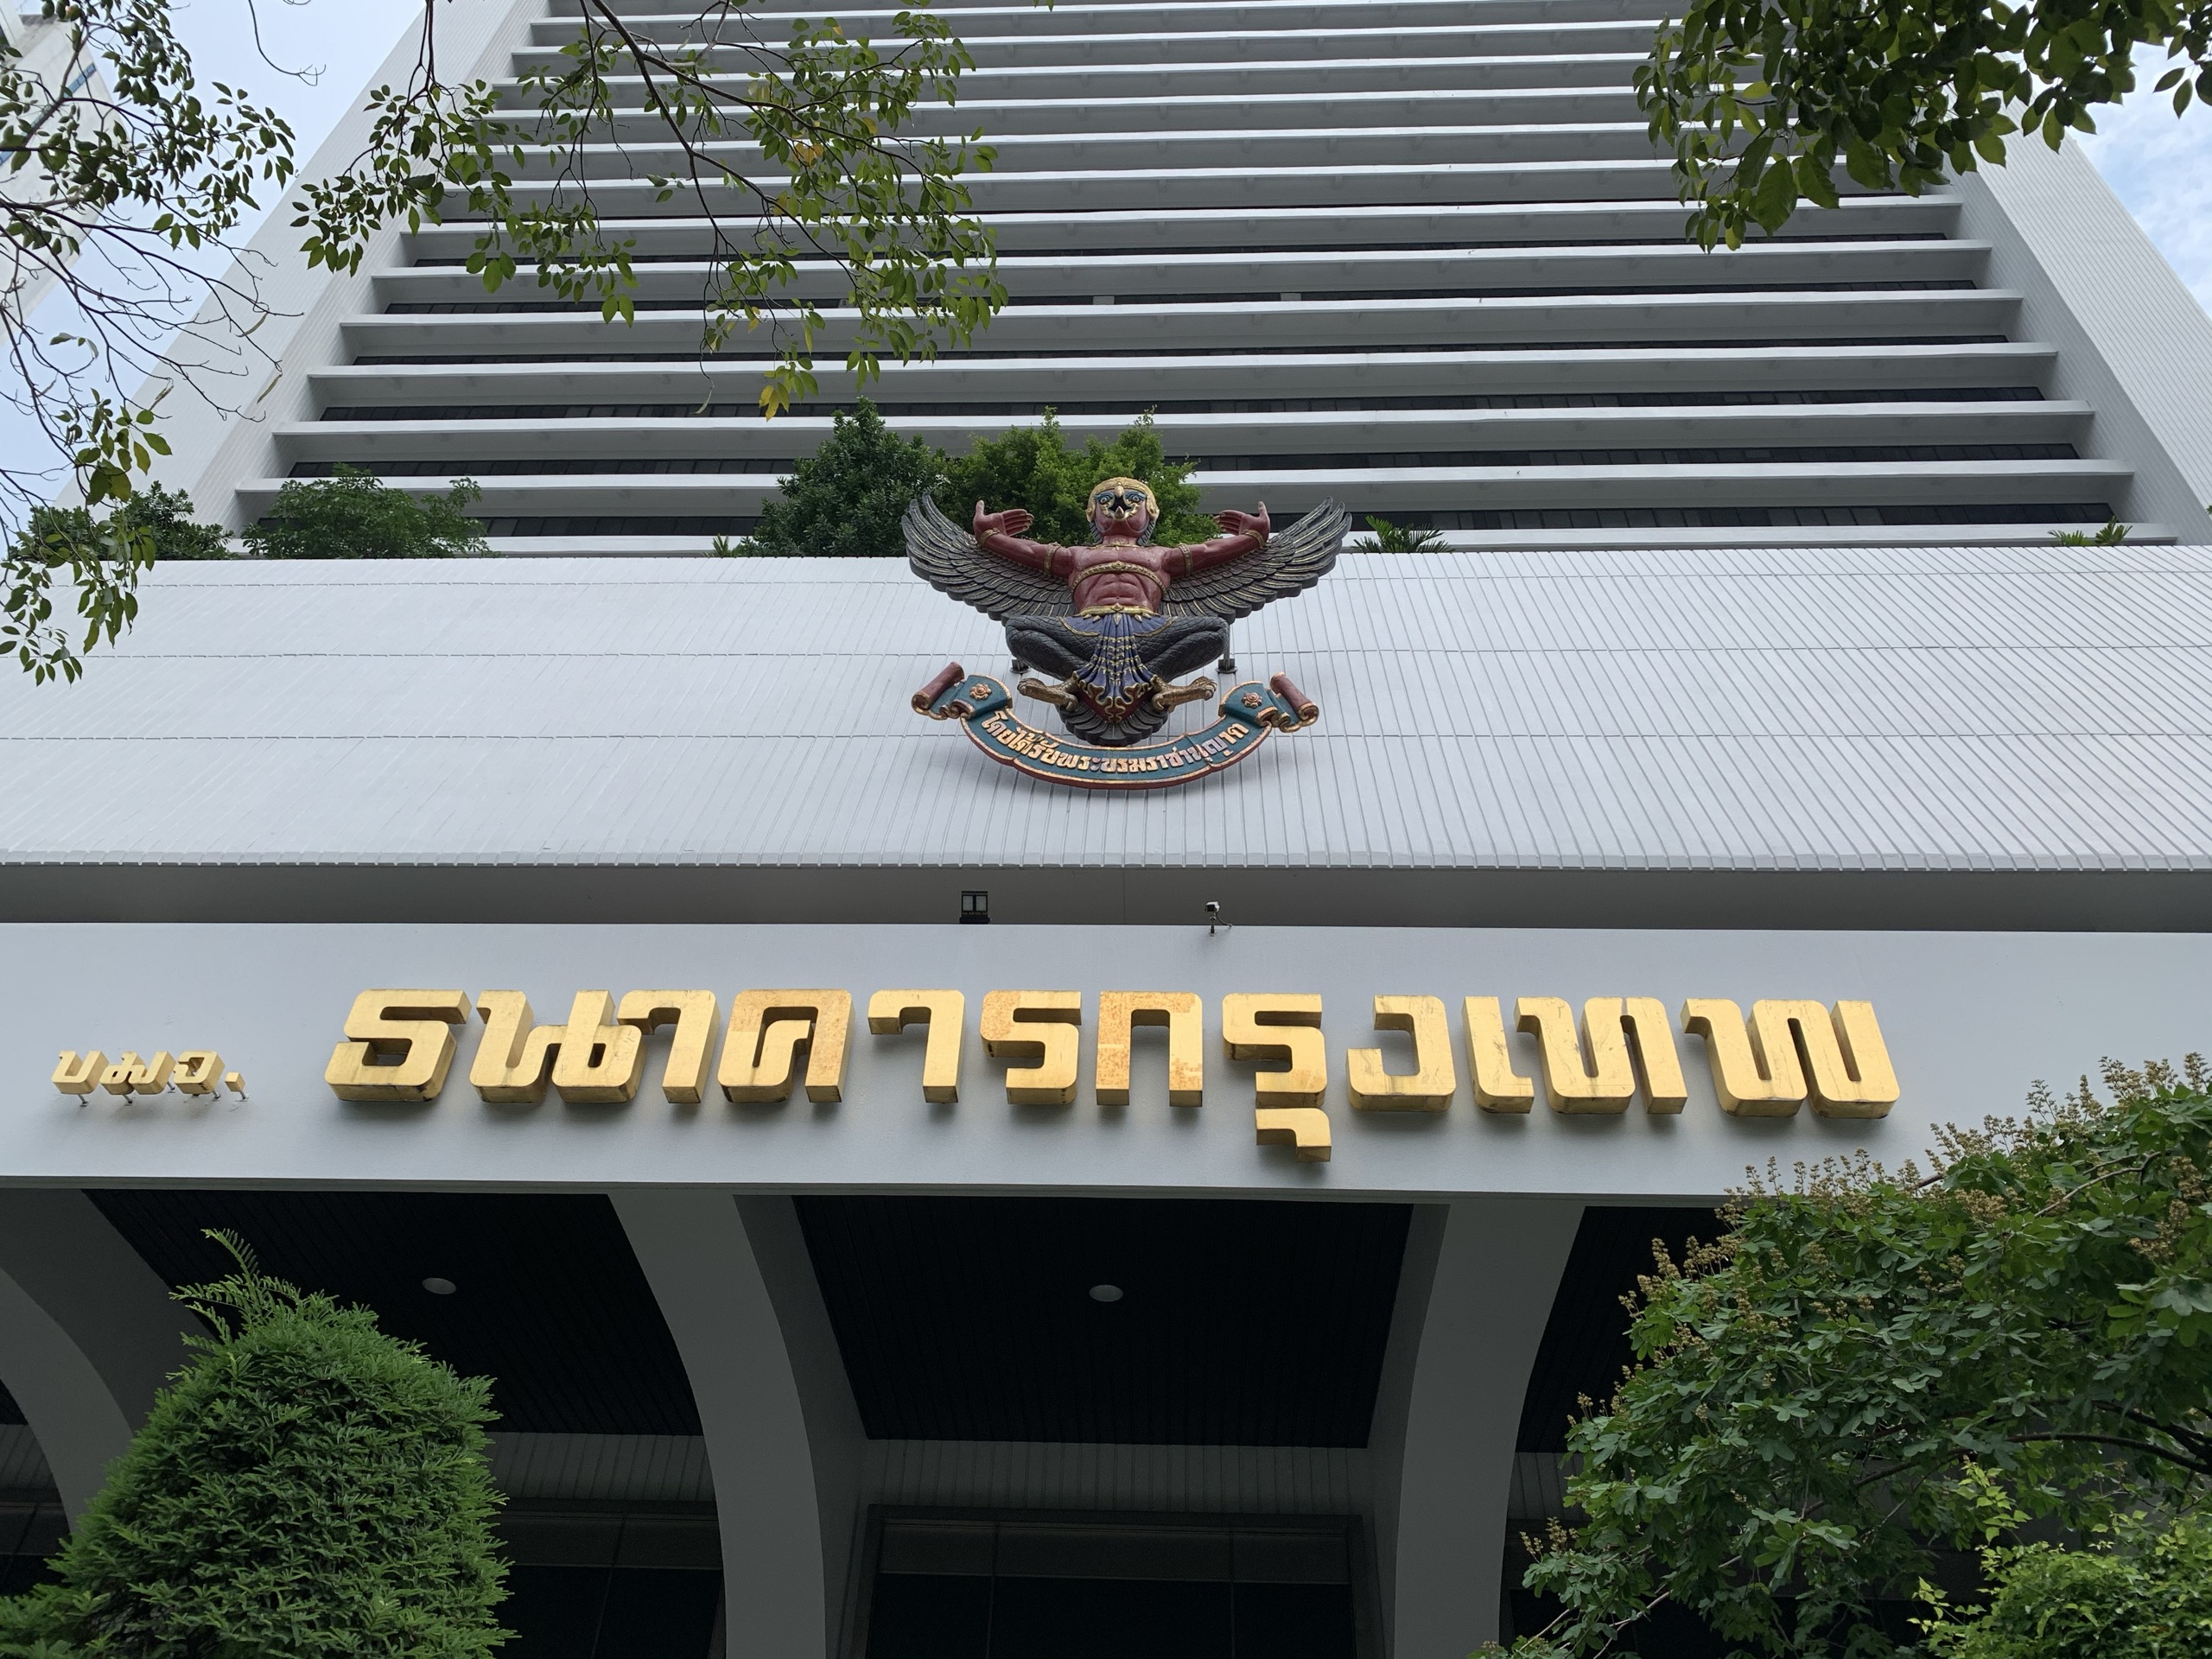
泰国并不存在一套跨银行完全统一的“外籍开户标准清单”。泰国央行与反洗钱办公室制定的是合规底线,而各家商业银行会根据自身风控政策、产品类型以及申请人的居留目的,要求不同的辅助证明。以下为截至2026年11月核实的几家主流银行官方公开规定:
| 银行及渠道 | 适用对象(官方口径) | 核心材料要求 | 起存额与账户维护费 |
|---|---|---|---|
| 开泰银行(KASIKORNBANK) | 年满12岁自然人,持各类 Non-Immigrant 签证(明文排除旅游签、落地签与免签) | 护照原件、Non-Immigrant 签证、国籍国政府签发身份证件(如身份证或驾照)、入境目的证明(如工作证、学校证明) | 普通储蓄账户无最低开户存款要求;连续1年无交易且余额低于2,000泰铢,每月收取50泰铢管理费 |
| 盘谷银行(Bangkok Bank) | 持退休或 Non-Immigrant 签证(工作、留学、家庭团聚等)、与泰籍配偶结婚或在泰置业者 | 护照原件、有效长期签证、工作证或合规居留证明、在泰真实住址证明及本行要求的辅助文件 | 须本人赴泰国境内分行开立;若申请非居民泰铢账户(NRBA),须前往是隆路333号总行办理 |
| 泰国汇商银行(SCB) | 持有效长期居留或工作身份的外籍个人(普通储蓄产品页面重点列明工作许可持有人) | 护照及工作证(或分行按居留类别要求的其他长期签证与在泰住址证明) | 普通储蓄账户最低开户存款500泰铢 |
| 大城银行(Krungsri) | 普通储蓄面向个人;另设专供持泰国永久居留许可外籍人士的 Krungsri Thai Savings | 护照原件、有效居留许可或永久居留文件、分行指定的住址及来源说明材料 | 普通储蓄最低开户存款500泰铢;Thai Savings 月均余额低于20,000泰铢收100泰铢/月 |
对于持 BOI LTR 长期居留签证的申请人,泰国投资促进委员会在LTR 官网开户指引中还列出了更细化的对接规则。例如,前往盘谷银行开户前须至少提前4天发送邮件至 ltr@boi.go.th 预约目标分行及时间,除护照原件、LTR 签证与 BOI 核准证明外,还需提供国籍国或泰国政府签发的第二身份证件,以及对应开户目的的住址与资金证明;其中以“退休”为目的时,盘谷银行明确不接受租期超过一年的租房合同作为住址证明,仅认可产权文件、房契或户口本,而“日常消费”目的则可接受一年以上租约配合近期水电账单。相比之下,开泰银行允许 LTR 持有人直接前往分行,提交护照、LTR 签证或资格背书证明、本国身份证或驾照,以及第二份本国证件、数字工作证或租约/房契之一。
另外,经常有读者混淆本地居民储蓄账户与非居民泰铢账户(NRBA,Non-Resident Baht Account)。根据泰国央行外汇管制通告及大城银行 NRBA 产品说明书,NRBA 是专门供非泰国居民用于贸易、服务、直接投资或不动产交易等特定合规用途的泰铢账户,资金存入和支取均须提交交易用途证明,且日终余额受泰国央行规定的2亿泰铢上限约束,通常也不享受泰国存款保护机构的保障,与日常扫码消费用的本地储蓄账户完全不是同一类产品。
三、住址证明与手机号实名:最容易卡关的两道门槛
在实际赴银行柜台办理时,许多长期签证持有人并非卡在签证本身,而是卡在住址证明与本地手机号的合规核验上。
1. 住址证明:为什么仅有租房合同或 TM.30 往往不够
对没有工作证(Work Permit)或泰国黄色户口本(Tor.Ror. 13)的外籍人士而言,普通租房合同在许多分行并不被直接采信,酒店订单和邮政信箱更是普遍被拒。泰国移民局签发的居住证明(Certificate of Residence)通常是商业银行最普遍认可的官方住址文件——前提是房东或物业已依法为你完成 TM.30 住宿申报,随后你再携带护照、TM.30 回执、照片和申请表前往管辖区移民局办理居住证明。
需留意的是,盘谷银行在针对 LTR 客户的官方说明中甚至明确指出,移民局的 TM.6 或 TM.30 申报回执本身不可直接作为开户住址文件,且客户通常须前往与登记住址位于同一城市的网点办理。各分行的核验尺度仍有差异,出发前最好按最严标准同时备齐移民局居住证明、正式租约与近期水电费账单。
2. 手机号实名匹配:必须登记在本人护照名下
在泰国开立账户并开通手机银行,必须拥有一个在用且可接收短信验证码(OTP)的泰国本地手机号。更为关键的是,自2025年2月起,泰国央行、国家广播和电信委员会(NBTC)及反洗钱办公室全面推行“手机银行实名清理”(Cleaning Mobile Banking)措施。据《曼谷邮报》与电信运营商 True 官方说明,手机银行账户登记的姓名与证件号,必须与所绑定 SIM 卡的实名登记人完全一致;若未一致,移动银行服务可能被暂停。
因此,开户前务必先到 AIS、True 或 dtac 营业厅确认你的 SIM 卡已用本人当前有效护照完成实名登记。部分银行在核验时(参考盘谷银行 LTR 指引及运营商要求),还会要求提供移动运营商出具的近30天纸质缴费收据、税务发票或通过运营商官方 App 申请的服务证明信(Service Certification Letter),并在网点现场核对手机号归属。
四、分行现场核验流程:从取号到激活要注意什么
泰国本地居民可以通过数字身份验证平台(NDID)在手机 App 上远程开设电子储蓄账户,但外籍新客户通常无法直接通过纯线上渠道完成开户。盘谷银行官网 FAQ 明确指出,外籍客户必须本人亲自前往泰国境内的实体分行办理。到场后的标准核验流程通常包括以下环节:
- 选择合适网点与办理时段:尽量选择大型商圈旗舰网点或外籍人士较集中的中心城区支行(例如曼谷是隆路、素坤逸沿线大型商场内支行),柜员对外籍签证与多语言材料更熟悉。如果涉及需要报送总行合规部门复核的国籍或签证类型,建议在工作日上午尽早到店,为当天系统审批留足时间。
- 原件扫描与背景问询:柜员会扫描护照资料页芯片及磁条,核对有效签证与最近一次入境章,并要求填写 KYC 问卷,说明开户用途(如领薪水、日常消费、买房或签证存款)、职业及资金来源。所有材料均须提供原件,部分银行还会当场拍照留存。
- 人脸生物识别与存折领卡:核验通过后,柜员会采集申请人面部生物识别信息,用于日后手机银行大额交易验证;随后完成首笔现金存入(按所选银行及账户类型要求),领取实体存折(Passbook)。若同时申办借记卡(Debit Card),通常会现场制作并由你在终端机上设置6位数字 PIN 码,同时收取相应的制卡费与首年年费。
- 当场激活手机银行 App:开户结束离开柜台前,务必让柜员协助在你的手机上完成手机银行 App(如 Bangkok Bank Mobile Banking、K PLUS、SCB EASY 或 krungsri app)绑定与登录测试。因为泰国手机银行绑定高度依赖本地 SIM 卡数据网络(部分银行要求关闭 Wi-Fi、使用对应实名 SIM 卡的 4G/5G 流量完成首次激活),一旦离开分行遇到报错,往往需要重新带齐证件回柜台处理。
五、开户后的合规与安全边界
成功拿到存折和手机银行权限后,外籍持卡人在日常使用中还需留意几项泰国央行的现行风控与监管规则:
- 大额转账人脸识别:根据泰国央行防金融诈骗年度报告,单笔转账达到或超过50,000泰铢、或单日累计转账达到特定上限时,手机银行会强制要求进行人脸扫描验证,且每家银行仅允许绑定一个手机银行账户,银行亦被禁止在短信或电子邮件中附带可点击链接。
- 新户初始转账限额管理:2025年8月起,泰国央行进一步推出风险分级管理措施,为新开立的手机银行账户设置每日最高50,000泰铢的初始转账限额,以阻断诈骗资金快速转移(具体提额或分级调整须向开户行提交收入或合规证明审核)。
- 存款保障上限:依据泰国《存款保护机构法》(DPA Act),外籍人士在泰国持有的普通本地泰铢存款(含活期、储蓄及定期存款)同样受泰国存款保护机构(DPA)保护,现行法定赔付上限为每名存款人在每家金融机构最高100万泰铢;若存款超过该额度,超出部分在极端清算情况下不享受全额即时赔付保障,且外币存款账户(FCD)及非居民泰铢账户(NRBA)不在该保障范围内。
- 账户状态维护与离境安排:若连续12个月无主动存取交易且余额低于银行规定门槛(例如开泰银行普通储蓄为2,000泰铢),账户将被逐月扣收休眠管理费;若日后永久离开泰国并丧失居民身份,应及时向银行咨询账户注销或状态变更事宜,避免后续因签证失效或长期无往来导致账户被冻结。
(注:本文所涉银行政策、费用与监管规定均核实至2026年11月;各商业银行分行在具体材料核验尺度上仍保有最终审核权,建议赴柜台前通过银行官方客服热线或官网确认最新清单。)
参考来源
- Bank of Thailand (BOT) — Joint Press Release: Anti-Money Laundering Office and Bank of Thailand;The BOT’s Mission Against Financial Threats;Revision of Rules and Practices under the Measures to Prevent Thai Baht Speculation (NRBA/NRBS)
- Bangkok Bank — Foreign Customers;Foreign Customers FAQs;Deposit Protection
- KASIKORNBANK (KBank) — Open Bank Account for Foreign Customers
- Siam Commercial Bank (SCB) — General Savings Account
- Bank of Ayudhya (Krungsri) — General Savings Deposit;Krungsri Thai Savings Account;Non-Resident Baht Account (NRBA)
- Thailand Board of Investment (BOI) — LTR Visa Thailand: Opening a Bank Account in Thailand
- Bangkok Post — Bangkok Bank tightens account rules for some foreigners (28 May 2025);Govt crackdown on mule accounts with new mobile banking rules (2 Feb 2025)
- True Corporation — True dtac Collaborates with NBTC to Strengthen Measures Against Scams