在泰国街头巷尾的便利店、夜市摊位、出租车乃至大型商场,收银台旁最常见的蓝白色立牌几乎都印着“Thai QR Payment”与“PromptPay”字样。很多初到泰国的旅行者或新近旅居的外籍人士容易把这两个名称混为一谈,甚至误以为只要下载某个名为 PromptPay 的手机应用就能直接扫码付款。事实上,PromptPay 并不是一款独立的电子钱包应用,外国游客也无法普遍直接注册 PromptPay 账号。本文依据泰国央行(Bank of Thailand,简称 BOT)、泰国国家跨行交易处理中心(National ITMX)及盘谷银行、开泰银行、泰京银行、大城银行等机构的最新公开官方资料,于 2026年11月22日 核实整理,逐一厘清泰国账户注册、个人转账、费用限额、跨境钱包适用范围以及商户收款的真实边界。
PromptPay 与 Thai QR Payment 是什么关系
根据泰国央行 PromptPay 官方说明,PromptPay 于 2016 年正式推出,是泰国国家级的电子支付基础设施。它的核心机制是允许用户将现有的泰国银行账户与容易记忆的数字标识符(Proxy ID)绑定,例如泰国国民身份证号、泰国手机号码、企业税号或电子钱包编号,从而取代繁琐的银行账号与开户行信息,实现跨行实时转账。
而 Thai QR Payment 则是在 PromptPay 基础设施之上于 2017 年推行的全国统一二维码支付标准(基于 EMVCo 国际规范)。无论商户使用的是盘谷银行、开泰银行、汇商银行还是泰京银行的收款工具,只要生成符合 Thai QR Payment 标准的二维码,全泰国任何一家接入该系统的银行手机应用或合规电子钱包都可以直接扫描付款,资金在数秒内完成清算。
除最基础的个人对个人转账(C2C Transfer)和扫码购物外,泰国央行还将 PromptPay 扩展至多项公共与商业服务:包括政府通过国民身份证号直接发放社会福利金与税务退税(Tax reimbursement)、企业级收付款(PromptPay for Corporate)、电子钱包与银行账户互通充值、跨行账单支付(Cross-bank bill payment)、收款方发起的付款提醒请求(PayAlert)、自动记录抵税凭证的电子捐赠(e-Donation)、面向大型商业场景的消费者出示付款码服务(MyPromptQR,采用 ISO 20022 国际标准),以及连接海外支付网络的跨境支付通道。
在实际使用中,理解一个技术细节尤为关键:泰国市场上的二维码虽然外观相似,但在底层数据结构上分为两类。一类是遵循 EMVCo 标准的个人转账二维码(Tag 29),通常由路边小摊贩、出租车司机或个人卖家通过自己的手机银行 App 直接生成,背后绑定的是个人手机号或身份证号;另一类是商业账单/商户收款二维码(Tag 30),由银行或持牌支付机构向签约商户发放(如开泰银行 K SHOP、汇商银行 Mae Manee、泰京银行 Tung Ngern 等),包含商户号与账单识别码(Biller ID)。这两类二维码在泰国本地银行 App 上均可畅通扫描,但对于使用海外跨境钱包或部分游客专用钱包的外国访客而言,绝大多数跨境通道仅支持扫描带有标准商户标识的商业二维码(Tag 30),遇到摊贩个人的 Tag 29 转账码时往往会提示无法识别或交易失败。
泰国本地账户如何注册与使用 PromptPay
由于 PromptPay 本质上是“银行账户的映射服务”,想要完整注册并接收 PromptPay 转账,前提是必须拥有一个符合条件的泰国本地银行账户。根据盘谷银行(Bangkok Bank)PromptPay 官方指引及开泰银行(KASIKORNBANK)常见问题说明,个人账户注册遵循严格的一对一映射规则:
- 账户类型限制:仅限个人名下的泰铢储蓄账户(Savings Account)或活期支票账户(Current Account)可以绑定 PromptPay;联名账户(Joint Account)以及外币存款账户(FCD)均不支持注册。
- 标识数量上限:每位用户名下的泰国国民身份证号全网仅能绑定 1 个银行账户;同一个账户最多可绑定 3 个不同的手机号码,但同一个手机号码在同一时间只能绑定 1 个银行账户,不能同时关联多家银行。若需更换绑定的银行或账号,必须先在原银行注销解绑后,才能重新绑定新账户。
- 外籍人士注册条件:在泰国持有合法银行账户的外籍人士,同样可以免费注册 PromptPay。根据盘谷银行注册页面明确说明,外籍客户需使用护照作为身份证明文件,并将账户与本人名下已在银行备案的泰国手机号码绑定(需要接收短信 OTP 验证码),不能绑定泰国国民身份证号。
- 办理渠道:已开户客户可通过银行手机应用(如 Bualuang mBanking、K PLUS、SCB EASY、Krungthai NEXT)、自助取款机(ATM)或携带存折/支票簿、身份证件(护照)及手机前往银行柜台办理。需要注意的是,盘谷银行官方已公告,通过网页端 Bualuang iBanking 注册或使用 PromptPay 转账的服务仅持续至 2026年12月14日,之后需改用手机银行、ATM 或柜台渠道。
此外,很多用户容易混淆“付款方”与“收款方”的注册要求。开泰银行在官方说明中明确指出:只有收款方需要提前注册 PromptPay;付款方即使本人没有注册 PromptPay,只要拥有泰国银行的手机银行或网银渠道,依然可以直接通过输入对方的 PromptPay 手机号/身份证号或扫描对方的二维码完成转账。
对于尚未开户的短期外国游客而言,能否直接在泰国银行开立本地账户以使用 PromptPay?根据目前泰国主要商业银行的合规政策,外籍人士新开立本地泰铢储蓄账户通常需要提供有效期 6 个月以上的护照原件、泰国长期非移民签证(如工作签 Non-B、养老签 Non-O、学生签 Non-ED 等)、工作证或移民局/使馆出具的居住地址证明(Certificate of Residence),以及实名登记的泰国本地手机号。持短期旅游签证或免签入境的游客,绝大多数银行网点不予办理常规本地储蓄账户,因此短期游客通常无法通过开立本地银行户来注册 PromptPay。
个人转账费用、限额与反欺诈规则
PromptPay 之所以能在泰国迅速取代现金成为主流支付方式,低廉乃至免费的费率政策起到了决定性作用。泰国央行在PromptPay 官方页面公布的全国标准费率上限如下,但自 2018 年起,泰国绝大多数商业银行已对手机银行和网银等数字渠道的个人 PromptPay 转账全面免除手续费,仅在通过实体 ATM 机操作时仍按阶梯标准收取少量费用:
| 单笔转账金额(泰铢) | 泰国央行标准费率上限 | 主流银行手机 App(如盘谷银行) | 银行 ATM 渠道(以盘谷银行为例) |
|---|---|---|---|
| 不超过 5,000 泰铢 | 免费 | 免费(不限笔数) | 免费 |
| 5,000 以上至 30,000 泰铢 | 不超过 2 泰铢 | 免费 | 2 泰铢/笔 |
| 30,000 以上至 100,000 泰铢 | 不超过 5 泰铢 | 免费 | 5 泰铢/笔 |
| 100,000 泰铢以上至各行上限 | 不超过 10 泰铢 | 免费 | 10 泰铢/笔(ATM 单笔上限 200,000 泰铢) |
在转账限额方面,PromptPay 本身不限制每日转账笔数,但单笔及单日最高金额由各家商业银行自行设定,通常用户可在手机银行 App 内自行调高或调低额度(例如盘谷银行个人账户手机端综合每日最高限额可达 2,000,000 泰铢)。不过,为遏制日益频发的电信诈骗与“钱骡账户”转移资金风险,泰国央行自 2025 年 8 月起推行了更严格的反欺诈风控措施,要求商业银行根据客户过往交易习惯实行分级限额管理:针对新开通手机银行的客户、未成年人以及老年群体等高风险或脆弱账户,初始单日转账与支付总额上限被限制在 50,000 泰铢以内,以延缓异常大额资金被迅速转走。
开泰银行亦特别提醒,PromptPay 属于实时不可逆清算系统。一旦用户确认密码并完成转账,资金立即进入收款方账户,银行无权在未经收款方书面同意的情况下单方面撤回或退还错转款项,银行仅能作为中间协调方协助联系收款人沟通退还事宜。因此,无论扫码还是输入手机号转账,确认界面显示的收款人姓名与金额是不可省略的步骤。
外国游客跨境钱包支付:适用国家与限额边界
没有泰国银行账户的外国访客,在泰国能否直接使用自己本国的手机银行或电子钱包扫描 Thai QR Payment?答案是部分国家与地区可以,但取决于双边央行或支付网络的互联协议,并非全球通用。
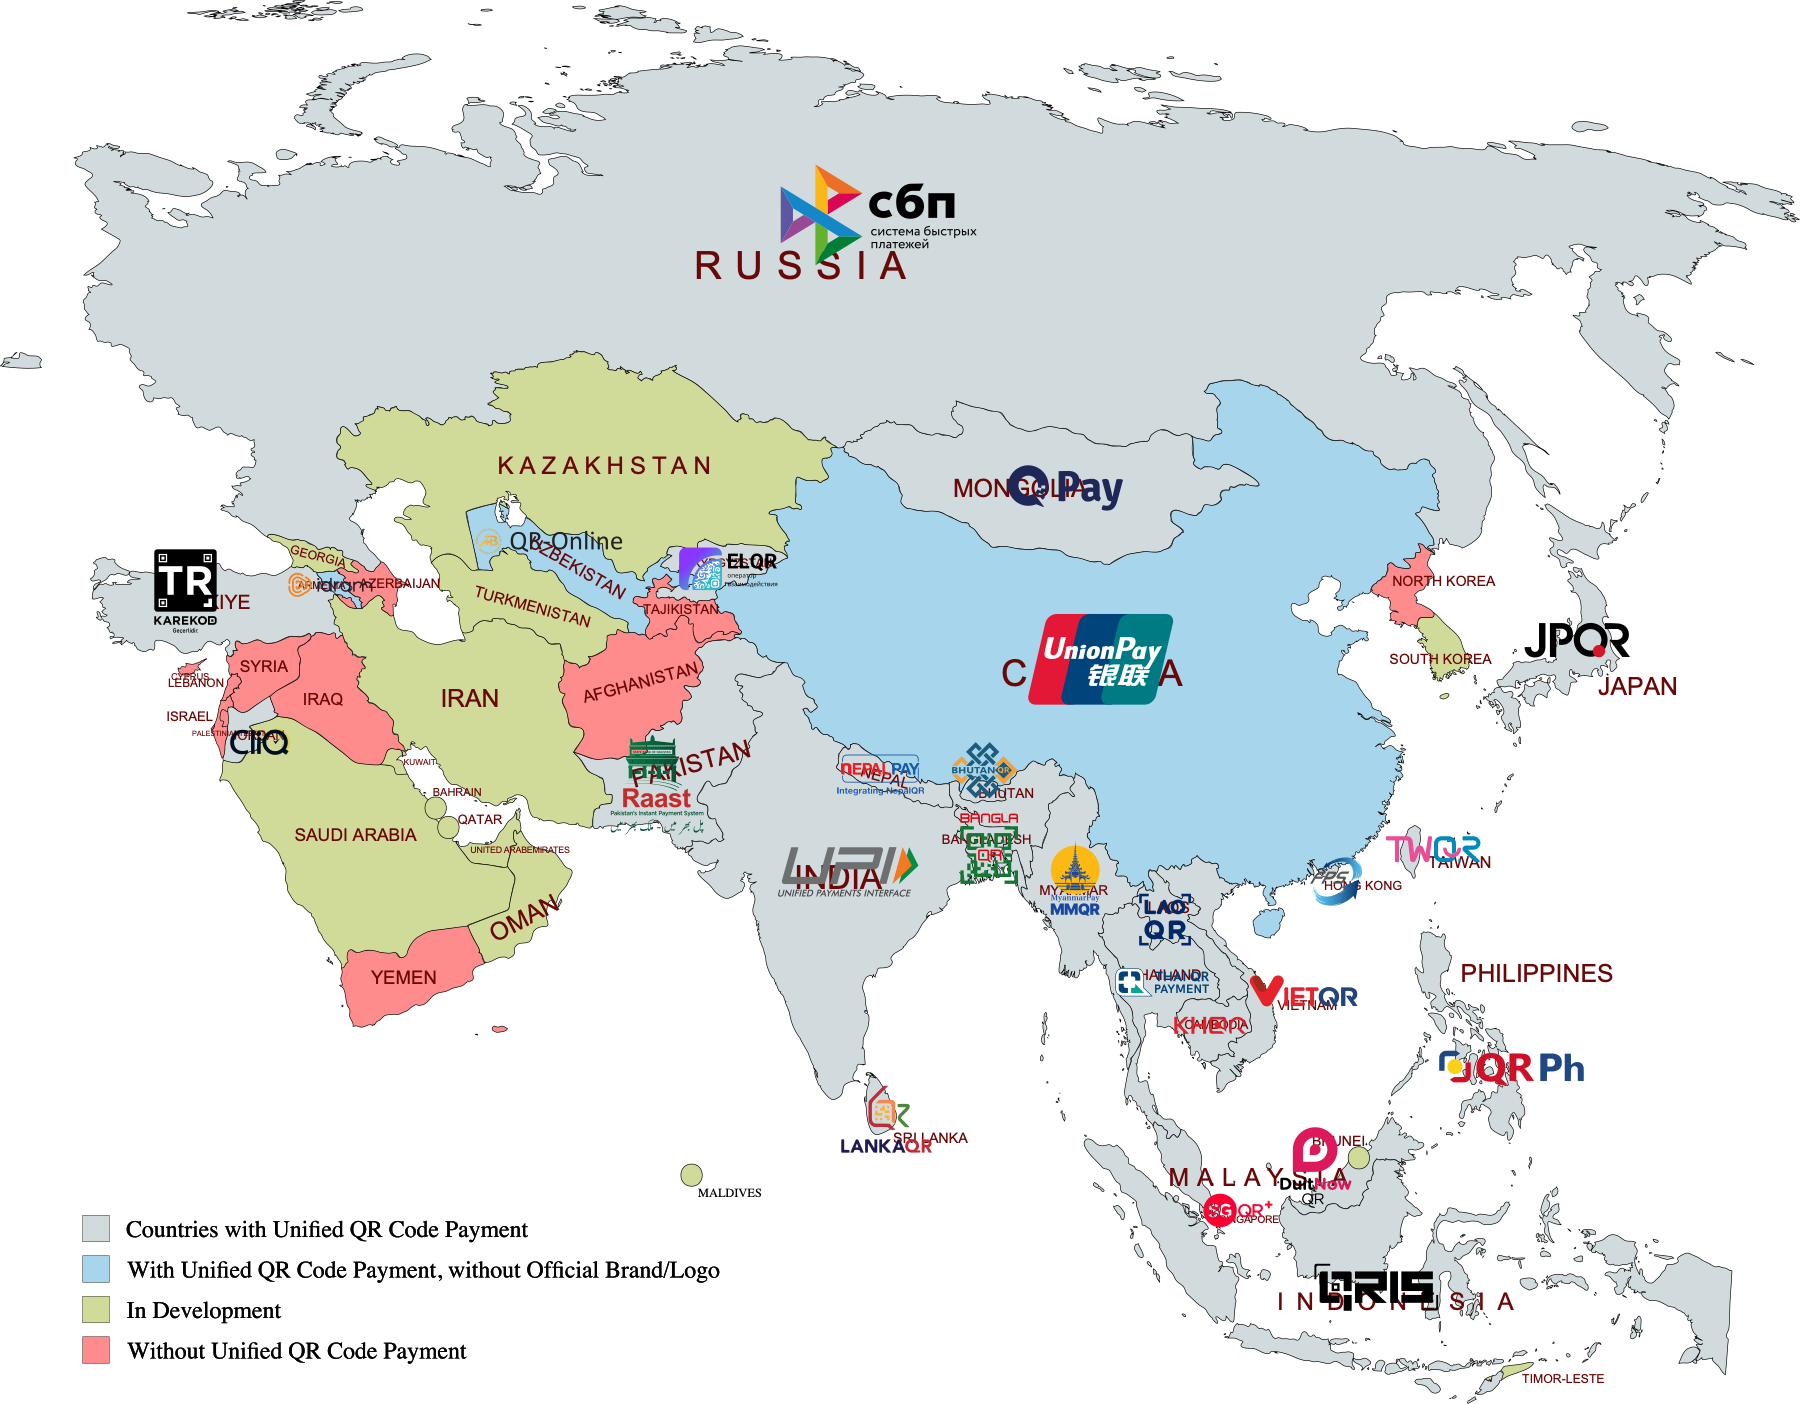
根据泰国央行跨境支付互联官方页面(2026年5月更新)以及2025年10月30日泰中跨境二维码互联新闻稿,泰国已通过 National ITMX 与多个国家和地区的支付网络打通二维码扫码支付(Cross-Border QR Payment)及实时汇款通道。截至 2026年11月核实,外国访客入境泰国时可使用的跨境支付互联范围如下:
| 国家 / 地区 | 互联支付系统 / 可用 App | 支持方向 | 部分泰国银行公布的单笔/单日限额参考 |
|---|---|---|---|
| 中国大陆 | 支付宝(Alipay)、微信支付(WeChat Pay)、银联云闪付及合作银行 App(2025年10月30日正式接入标准 Thai QR 互联) | 入向(访泰扫码) | 单笔上限 5,000 人民币(泰京银行 Tung Ngern 渠道参考) |
| 中国香港 | 转数快(FPS)合作银行手机应用 | 双向互通 | 单日上限 10,000 港元 |
| 新加坡 | NETS QR(合作银行/钱包如 DBS、OCBC、UOB);另设 PromptPay–PayNow 实时手机号汇款 | 双向互通 | 扫码单日上限 2,200 新元;PayNow 汇款单日上限 1,000 新元或 25,000 泰铢 |
| 马来西亚 | DuitNow QR 合作银行与电子钱包(如 Public Bank、CIMB、MAE 等) | 双向互通 | 单笔上限 3,000 林吉特,单日上限 50,000 林吉特 |
| 印度尼西亚 | QRIS 合作银行与钱包应用 | 双向互通 | 单笔上限 5,000,000 印尼盾 |
| 越南 | VietQR 合作银行应用(如 TPBank、BIDV 等) | 双向互通 | 单笔上限 1 亿越南盾,单日上限 2 亿越南盾 |
| 柬埔寨 | KHQR 合作银行应用 | 双向互通 | 单笔上限 100,000 泰铢,单日上限 500,000 泰铢 |
| 老挝 | LAOQR 合作银行应用(2024年4月起陆续上线) | 双向互通 | 单日上限 1 亿老挝基普 |
| 韩国 | Paybooc 手机应用 | 入向(访泰扫码) | 依发卡/合作机构限额为准 |
| 日本 | MyPromptQR(泰国游客赴日向日本合作商户出示付款码) | 仅出向(泰赴日) | 泰方银行单笔上限 100,000 泰铢、单日 500,000 泰铢 |
对于中国大陆游客而言,2025 年 10 月 30 日是一个重要节点。此前支付宝和微信支付在泰国主要依赖商业机构单独铺设的收单贴纸;自该日起,在泰国央行指导下,National ITMX 联合盘谷银行、泰京银行(作为跨境清算行)正式打通支付宝、银联和微信支付与泰国标准 Thai QR Code 的互联,首批支持扫描盘谷银行、工商银行(泰国)、开泰银行、泰京银行、汇商银行及泰国农业和农业合作社银行(BAAC)为商户签发的标准 Thai QR 码,大城银行(Krungsri)、政府储蓄银行(GSB)、汇丰银行及 ttb 亦在后续接入名单中。
在具体操作与费用上,来自上述已接入国家或地区的游客只需打开本国支持的银行 App 或电子钱包,直接扫描泰国商户展示的“Thai QR Payment”或“Cross-Border QR Payment”二维码,输入泰铢消费金额,App 屏幕会即时显示当笔实时汇率以及折合本国货币的扣款金额,确认后即可完成支付。泰京银行与大城银行均注明,此类跨境 QR 交易本身不向消费者额外收取交易手续费,实际成本主要体现在发卡机构或清算行提供的实时兑换汇率中。同时需要特别留意两点边界:第一,来自欧洲、北美、澳洲、中东或菲律宾等尚未与泰国开通双边 QR 互联的游客,无法直接用本国银行 App 扫描 Thai QR;第二,跨境扫描仅适用于泰国银行签发的正规商户二维码,如果路边摊贩仅贴出一张个人名义的 PromptPay 收款码,海外钱包往往无法识别支付。
无泰国银行户游客的本地钱包替代方案
对于来自非跨境互联国家的游客,或希望在更多中小商户便捷扫码的访客,目前泰国市场上主要有两类面向外籍人士的本地化替代工具,但各自都有明确的办理门槛与使用边界:
1. TAGTHAi Easy Pay(泰国国家旅游局官方合作游客钱包)
由泰国旅游平台 TAGTHAi 与开泰银行(KBank)联合推出的游客电子钱包。根据TAGTHAi 官方说明,该服务面向年满 20 周岁的外籍游客(非泰国籍),每人限开立 1 个电子钱包。游客需先下载 TAGTHAi App,持本人护照原件前往泰国机场或市区的开泰银行外币兑换柜台(KBank FX Booth)完成身份核验与外币现场充值激活。2025 年 3 月初上线时,游客必须绑定一张实体的 PAY&TOUR 预付卡才能使用;而自 2026 年 8 月起,TAGTHAi Easy Pay 升级简化了流程,取消了必须持有实体预付卡的要求,激活后即可直接在 App 内扫描全泰支持 Thai QR Payment 的商户二维码。其官方限额为:单笔交易上限 25,000 泰铢、柜台单次充值上限 25,000 泰铢、每月交易总额上限 50,000 泰铢;若需提取现金,可在开泰银行 ATM 每月免卡取现最多 10,000 泰铢。离境时可在 KBank 外币兑换柜台申请注销并退还余额。
2. TrueMoney Wallet(泰国本土第一大电子钱包)
TrueMoney 拥有超过 3,200 万用户,在 7-Eleven、大型超市及众多餐饮连锁极度普及。根据TrueMoney 外国人支付官方页面,外籍人士只要持有泰国本地手机号码,即可在 App 内通过短信 OTP、扫描护照页及人脸识别申请注册,通常 8 小时内收到审核结果短信,账户最高可持有余额为 30,000 泰铢。然而,仅凭护照完成基础认证的外籍游客功能受限:可以在支持 TrueMoney 条码或部分合作商户扫码付款,但若要解锁向泰国银行账户转账或更完整的 PromptPay 个人码收付款权限,TrueMoney 明确要求用户必须上传工作证、长期非移民签证、学生签或泰国驾照等合法居留证明文件进行高级实名认证;且通过 TrueMoney 向银行账户转账需收取 20 泰铢/笔的手续费(最低转账 100 泰铢,每日 02:00–23:00 之间 2 小时内到账)。
3. Wise 账户的地区限制
不少常旅人士会询问能否用多币种账户 Wise 扫描 PromptPay。根据 Expatica 援引 Wise 官方规则核实,Wise 的 Thai QR / PromptPay 扫码与收付款功能仅向注册地址位于泰国的个人账户开放(单笔上限 10,000 泰铢,每日付款上限 30,000 泰铢)。如果你的 Wise 账户注册在海外(如中国、新加坡、欧洲或美国),则无法在泰国使用 Wise App 直接扫描 PromptPay 二维码,只能将其作为国际汇款工具转入泰国本地银行账户,或直接使用实体/虚拟 Wise 卡在支持刷卡的商户消费。
商户如何开通 Thai QR Payment 收款与费率
在泰国经营店铺、餐厅或线上生意的商户(包括个体工商户与法人企业),若想同时接收本地居民的 PromptPay 扫码以及外国游客的跨境 QR 付款,通常需要向泰国商业银行申请专门的商户收款工具,而不能长期仅依赖个人储蓄账户的 Tag 29 转账码。
以开泰银行 K SHOP、泰京银行 Tung Ngern 以及大城银行 Krungsri Mung-Mee SHOP 为例,商户开通商业收款 App 后,只需在店内摆放一张由银行生成的统一商户立牌,即可一站式受理全泰银行 App 的 Thai QR 付款,并自动兼容上述 8 至 9 个国家和地区的跨境二维码钱包(以及可选开通的支付宝、微信支付、信用卡 QR 扫码功能)。
在商户费率(MDR)方面,泰国银行对本地标准 Thai QR Payment 长期实行极低费率或促销期免费政策,这也是夜市小摊愿意全面支持扫码的核心原因。以开泰银行官网披露的数据为例:面向普通商业 POS/QR API 接入的企业级标准 Thai QR 费率为每笔 0.35%(银行在多轮促销期曾予以全额豁免);而如果商户同时开通了支持 Visa/Mastercard/银联的“QR 信用卡扫码”或实体刷卡机(EDC/mPOS),则费率显著高于借记转账型二维码,例如个人或未注册增值税的小微商户在促销期内信用卡费率为 1.50%(不含 7% 增值税),标准非高端卡为 1.60%、高端卡为 2.20%,支付宝与微信支付常规商户通道费率亦多在 1.60% 左右(具体以各银行与商户签约费率为准)。
为了解决高峰期顾客“假截图”或漏单问题,泰国商户普遍配合银行提供的即时到账通知工具:例如开泰银行 K SHOP 推出的免费 Multi-Line Alert 服务,可将每笔入账消息实时推送到店主及最多 10 名店员的 LINE 聊天群中;而更受欢迎的是放在收银台的语音播报音箱(Soundbox),如 K SHOP 的“招财猫播报器”(แมวปิ๊บรับทรัพย์),无需连接店主手机,插电即可在顾客扫码成功瞬间大声播报到账泰铢金额。
出行前与日常使用的实用建议
综合泰国央行与各商业银行截至 2026 年 11 月的规则,不同身份的用户在泰国使用二维码支付可遵循以下判断逻辑:如果你长期居留泰国且持有合法长期签证,尽早开立本地泰铢储蓄账户并用护照和泰国手机号绑定 PromptPay,即可享受全功能、零手续费的扫码与个人转账体验;如果你是来自中国大陆、香港、新加坡、马来西亚、印尼、越南、柬埔寨、老挝或韩国的短期游客,出发前确认自己的银行 App 或支付宝/微信支付已完成实名认证并开通境外支付,抵泰后即可直接扫正规商户的 Thai QR 付款,但仍需备好一定现金应付仅收个人码或现金的路边摊与交通车资;如果你来自尚未接入跨境互联的国家,且消费场景高度集中在夜市、本地餐饮或市集,可在机场或市区 KBank 柜台凭护照开通 TAGTHAi Easy Pay 作为补充,同时搭配国际信用卡与换取的泰铢现金使用,避免因单一支付渠道受限而影响行程。
参考资料
- Bank of Thailand (BOT) – PromptPay Official Overview & Fee Structure
- Bank of Thailand (BOT) – Cross-border Payment Linkages (As of May 2026)
- Bank of Thailand (BOT) – Press Release No. 39/2025: Launch of the Cross-border QR Payment Linkage between Thailand and China (30 Oct 2025)
- Bangkok Bank – PromptPay Service & Fee Schedule
- Bangkok Bank – PromptPay Registration Channels & Foreigner Conditions
- KASIKORNBANK (KBank) – PromptPay FAQ
- KASIKORNBANK (KBank) – K SHOP Merchant Solutions
- Krungthai Bank – QR Code Cross Border Payment & Transaction Limits
- Krungsri (Bank of Ayudhya) – QR Cross-Border Payments in Asian Countries
- TAGTHAi – TAGTHAi Easy Pay: Seamless Thai QR Payment for Tourists
- TrueMoney – Foreigner Payment Official Guide
- Thailand 2026 Annual Meetings Official Portal – Payment Methods Available for International Visitors
- The Nation Thailand – Bank of Thailand Daily Transfer Limit Measures to Curb Fraud
- Expatica Thailand – PromptPay Thailand: How Foreigners Can Use It in 2026 (Wise Limits)
© 2026 泰悦时光 · 转载请注明出处并附原文链接:https://perfecthai.com/20152.html